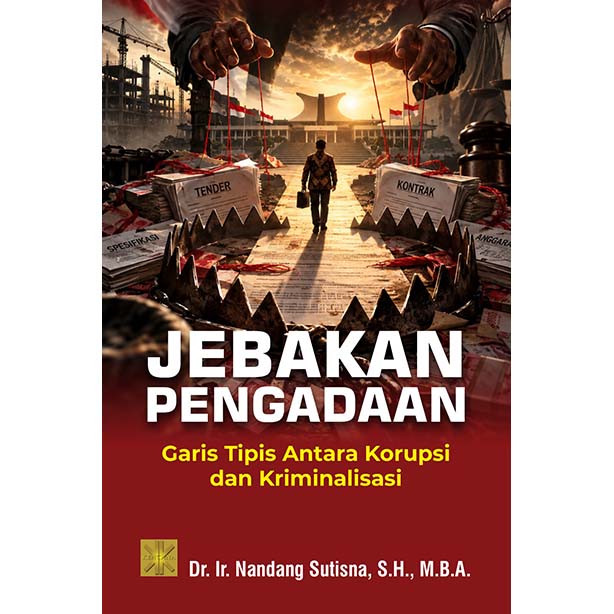
Informasi Tambahan
| Berat | 350 gram |
|---|---|
| Halaman | 286 |
| Pengarang | Dr. Ir. Nandang Sutisna, S.H., M.B.A. |
| Ukuran | 15.5 x 23 |
prakata v
DAFTAR ISI ix
Prolog: Ketika Keputusan Pengadaan Menjadi Perkara xv
Bab 1 Ketakutan yang Membentuk Keputusan Pengadaan 1
-
Mandat Besar, Kapasitas Terbatas 3
1.1. Tekanan Kinerja dan Kekurangan Dukungan.. 5
1.2. Pelindungan Institusional dan Batasnya. 8
-
Birokrasi Defensif 9
2.1. Lima Pola Penghindaran Risiko..11
2.2. Akumulasi Risiko yang Ditunda12
-
Budaya Diam dan Hilangnya Peringatan Dini.. 15
3.1. Keberatan Profesional sebagai Sinyal Risiko..16
3.2. Saluran Informasi yang Aman..18
-
Batas Tanggung Jawab Penanda Tangan 20
4.1. Kewenangan dan Kendali di Balik Tanda Tangan..21
4.2. Dokumen, Konteks, dan Pembuktian25
Bab 2 Perilaku, Niat, dan Batas Tanggung Jawab 27
-
Spektrum Perilaku dalam Pengadaan.. 28
1.1. Kesalahan Manusia dan Perilaku Berisiko30
1.2. Perilaku Sembrono dan Manipulasi yang Disengaja31
1.3. Kronologi, Pengetahuan, dan Niat.33
-
Batas Antara Kesalahan dan Keuntungan Tidak Sah.. 34
2.1. Laba yang Sah dan Manfaat Koruptif.36
2.2. Pengendali Faktual di Balik Tanda Tangan.38
-
Batas Tanggung Jawab Ahli. 40
3.1. Ketergantungan pada Data Pihak Lain..41
3.2. Saran Teknis dan Keputusan Resmi..44
-
Dampak Perkara di Luar Terdakwa 46
4.1. Dampak Perkara bagi Keluarga..47
4.2. Dampak Perkara bagi Rekan Kerja48
Bab 3 Empat Ranah Pertanggungjawaban Pengadaan 51
-
Pertanggungjawaban Administratif.. 54
1.1. Cacat Prosedur dan Cacat Substansi..56
1.2. Pengawasan Internal dan Koreksi Keputusan57
-
Pertanggungjawaban Kontraktual. 61
2.1. Risiko, Sengketa, dan Pemulihan Prestasi.63
2.2. Batas Wanprestasi dan Perbuatan Pidana..65
-
Pertanggungjawaban Disiplin dan Etik 66
3.1. Pelanggaran Etik, Kelalaian, dan Pembiaran.67
3.2. Pemeriksaan dan Sanksi yang Proporsional..68
3.3. Hubungan Proses Disiplin, Etik, dan Pidana..70
-
Pertanggungjawaban Pidana dan Ambang Pembuktiannya.. 71
Bab 4 Prosedur, Diskresi, dan Materialitas Pelanggaran 73
-
Sumber dan Daya Ikat Kewajiban 74
1.1. Rezim Pengadaan Pemerintah, BUMN, dan BUMD75
1.2. Ketentuan yang Berlaku Saat Keputusan Dibuat.78
1.3. Perubahan Aturan dalam Pengadaan yang Berjalan..79
-
Ruang Diskresi dan Pertimbangan Profesional.. 80
2.1. Dasar Pertimbangan Teknis81
2.2. Alasan Keputusan dan Benturan Kepentingan..82
-
Materialitas Pelanggaran Prosedur 84
3.1. Kesalahan Dokumentasi dan Rekayasa Dokumen.85
3.2. Dampak Material di Balik Nilai yang Kecil86
3.3. Koreksi Menurut Tahap dan Dampak Pelanggaran..88
-
Dari Indikator Risiko ke Bukti Penyimpangan. 89
Bab 5 Kontrak: Prestasi, Risiko, dan Penyimpangan 93
-
Kontrak sebagai Dasar Penilaian Prestasi. 94
1.1. Hak dan Kewajiban dalam Kontrak..96
1.2. Risiko Penyedia dan Kewajiban Pengendalian PPK97
-
Pembagian Risiko Lumsum dan Harga Satuan. 100
2.1. Keluaran dan Ruang Lingkup dalam Kontrak Lumsum101
2.2 Pengukuran Bersama dalam Kontrak Harga Satuan102
2.3. Batas Risiko Penyedia dan PPK.104
-
Dari Wanprestasi ke Dugaan Penyimpangan 105
3.1. Penyebab dan Tanggung Jawab atas Keterlambatan106
3.2. Prestasi Nyata sebagai Dasar Pembayaran.108
3.3. Rekayasa Laporan dan Peran Para Pihak.109
-
Dasar dan Keabsahan Perubahan Kontrak. 110
4.1. Batas Penambahan Nilai Kontrak..111
4.2. Perpanjangan Waktu dan Pemberian Kesempatan112
4.3. Dokumentasi Susulan dan Rekayasa Tanggal.114
Bab 6 Kerugian Keuangan Negara: Objek, Harga, dan Pemulihan 117
-
Ragam Kerugian dan Batas Hukumnya. 118
1.1. Kerugian Aktual, Risiko, dan Dampak Ekonomi.119
1.2. Kerugian Menurut Ranah Penanganan121
1.3. Kerugian Awal, Pemulihan, dan Saldo..123
-
HPS, Harga Pembanding, dan Laba. 125
2.1. Kesebandingan Harga Pembanding..127
2.2. Empat Kekeliruan dalam Membaca Harga..129
2.3. Laba Wajar dan Keuntungan Tidak Sah.130
-
Penghitungan Berbasis Prestasi Nyata. 132
3.1. Metode Penilaian Menurut Objek Kerugian..134
3.2. Penilaian Barang, Pekerjaan Fisik, dan Layanan..136
3.3. Pencegahan Penghitungan Ganda.139
Bab 7 Jebakan Pembuktian: Dari Dugaan ke Kesimpulan 143
-
Mengendalikan Bias Sejak Awal Pemeriksaan. 144
1.1. Hipotesis yang Belum Menjadi Kesimpulan..145
1.2. Bias Konfirmasi dalam Pemilihan Bukti..147
1.3. Pengendali Faktual di Balik Struktur Formal149
1.4. Efek Gema dari Bukti yang Berulang.150
1.5. Verifikasi Independen dan Pengujian Sanggahan.153
-
Menilai Keputusan Menurut Informasi pada Waktunya 154
2.1. Informasi yang Tersedia Saat Keputusan Diambil156
2.2. Penilaian Sebelum dan Sesudah Kejadian.157
-
Anomali sebagai Hipotesis yang Dapat Diuji. 159
-
Penjelasan Alternatif dan Kekuatan Bukti.. 160
4.1. Penjelasan Alternatif yang Layak Diuji.161
4.2. Daya Pembeda Setiap Bukti.163
4.3. Kesimpulan yang Seimbang dengan Pembuktian165
BAB 8 Temuan Audit dan Pendapat Ahli: Batas Otoritas 167
-
Membaca Temuan Audit dalam Batasnya.. 168
1.1. Kriteria dan Keandalan Bukti Audit.169
1.2. Temuan, Rekomendasi, dan Tindak Lanjut171
1.3. Tingkat Kepastian dalam Bahasa Laporan..172
1.4. Kelemahan Sistem dan Kesalahan Individu..174
1.5. Kedudukan Laporan Audit sebagai Alat Bukti.175
-
Batas Keahlian dan Kesimpulan Ahli.. 177
2.1. Data Dasar dan Asumsi..179
2.2. Metode dan Standar Keilmuan..180
2.3. Batas Pendapat Ahli tentang Unsur Pidana.182
2.4. Independensi dan Benturan Kepentingan..184
-
Benturan Pendapat Ahli. 185
3.1. Perbandingan Metode Teknis..187
3.2. Pengaruh Penugasan terhadap Pendapat189
3.3. Penilaian Pengadilan atas Perbedaan Keahlian190
Bab 9 KDP-8: Delapan Langkah Mengurai Tanggung Jawab 193
-
Peristiwa dan Horizon Keputusan 195
1.1. Langkah 1: Menetapkan Peristiwa yang Diperiksa..195
1.2. Langkah 2: Merekonstruksi Kronologi dan Informasi196
-
Kewajiban dan Kendali Faktual. 198
2.1. Langkah 3: Menetapkan Kewajiban Tiap Aktor..199
2.2. Langkah 4: Mengidentifikasi Pemegang Kendali201
-
Kesalahan dan Kausalitas. 203
3.1. Langkah 5: Menilai Kesalahan Individual..203
3.2. Langkah 6: Menghubungkan Perbuatan dan Akibat.206
-
Penjelasan Alternatif dan Respons Hukum 208
4.1. Langkah 7: Menguji Penjelasan Alternatif..208
4.2. Langkah 8: Menentukan Respons yang Proporsional210
-
Penerapan KDP-8 pada Kasus Instalasi Air. 211
5.1. Peristiwa dan Hasil Pekerjaan212
5.2. Kronologi dan Informasi Saat Keputusan..212
5.3. Kewajiban dan Kendali Faktual.214
5.4. Kesalahan Menurut Peran Aktor..215
5.5. Hubungan Perbuatan dan Akibat216
5.6. Penjelasan Alternatif dan Bukti Pembeda..216
5.7. Perubahan Diagnosis ketika Bukti Baru Mengungkap Rekayasa..217
5.8. Ketika Bukti Baru Menunjukkan Rekayasa.219
-
Lembar Kerja KDP-8.. 220
Bab 10 Demarkasi Korupsi dan Kriminalisasi 223
-
Dari Indikator ke Mekanisme Korupsi.. 225
1.1. Indikator Peringatan dan Bukti Penghubung..225
1.2. Rekayasa Tender dan Persaingan Usaha226
1.3. Manfaat, Kendali, dan Peran Korporasi..228
-
Ambang Pertanggungjawaban Pidana.. 230
2.1. Maladministrasi dan Perbuatan Melawan Hukum Pidana231
2.2. Peran, Kesalahan, dan Akibat Tiap Aktor233
2.3. Penerapan Unsur Delik dan Hukum yang Berlaku..234
-
Perubahan Konstruksi Perkara.. 236
3.1. Koreksi Dugaan dan Pemeliharaan Tuduhan.237
3.2. Hak Pembelaan ketika Tuduhan Berubah.238
-
Respons Hukum dan Pemulihan 240
4.1. Respons Menurut Ranah Pertanggungjawaban240
4.2. Pemulihan Kerugian dan Tanggung Jawab Pidana.242
4.3. Perbaikan Tata Kelola setelah Perkara.244
4.4. Rumusan Akhir: Perbuatan, Kesalahan, Kausalitas, dan Bukti246
Epilog: Menjaga Asa bagi Hukum yang Lebih Adil 247
Daftar Pustaka 251
Tentang Penulis 263
Anda mungkin juga suka…

Produk Terkait
-

Jalan Tengah Desentralisasi
Rp 120.000 Tambah ke keranjang -

HUKUM PERKAWINAN INDONESIA DALAM PERSPEKTIF HUKUM PERDATA, HUKUM ISLAM, DAN HUKUM ADMINISTRASI
Rp 186.000 Tambah ke keranjang -
Obral!

Analisis Naratif. Dasar-dasar dan Penerapannya dalam Analisis Teks Berita Media
Harga aslinya adalah: Rp 138.000.Rp 70.000Harga saat ini adalah: Rp 70.000. Tambah ke keranjang -

Asesmen Pembelajaran Berbasis Komputer dan Android
Rp 91.000 Tambah ke keranjang
Ulasan
Belum ada ulasan.